


Así que has encontrado en Internet la villa española de tus sueños. El precio parece fantástico, ¿verdad? Pero espera antes de empezar a imaginarte bebiendo sangría junto a la piscina. El precio anunciado es sólo el principio. Especialmente para los compradores británicos, la compra de una propiedad española conlleva gastos adicionales que pueden aumentar considerablemente tu presupuesto.
A muchos compradores británicos les sorprenden los gastos adicionales asociados a la compra de una vivienda en España. Estos gastos suelen añadir entre un 10% y un 15% al precio de venta de las propiedades de reventa, e incluso más en el caso de las de nueva construcción. Esto se debe principalmente al IVA de las nuevas construcciones. Para las reventas, los costes añadidos incluyen el impuesto de transmisiones patrimoniales, los gastos de notaría y los gastos de registro. Por ejemplo, una propiedad de 200.000 euros en Madrid podría incurrir en unos 13.800 euros en estos costes adicionales. Más información sobre los detalles en Idealista. Ese piso de Málaga aparentemente asequible podría requerir una inversión considerablemente mayor de lo que habías previsto inicialmente.
El lugar que elijas para comprar en España también influye en el precio final. Los tipos del Impuesto de Transmisiones Patrimoniales (ITP ), por ejemplo, varían según las regiones, y oscilan entre el 6% y el 10%. Los gastos notariales, registrales y legales también pueden fluctuar según el lugar. Estas diferencias regionales pueden añadir miles de libras al precio total de la compra, por lo que es esencial investigar a fondo.
Para comprender mejor estas variaciones de costes, echemos un vistazo al gráfico de datos que figura a continuación. Ilustra los costes adicionales totales de compra, presentados como porcentaje del precio de la vivienda, en las regiones españolas más populares para los compradores del Reino Unido.
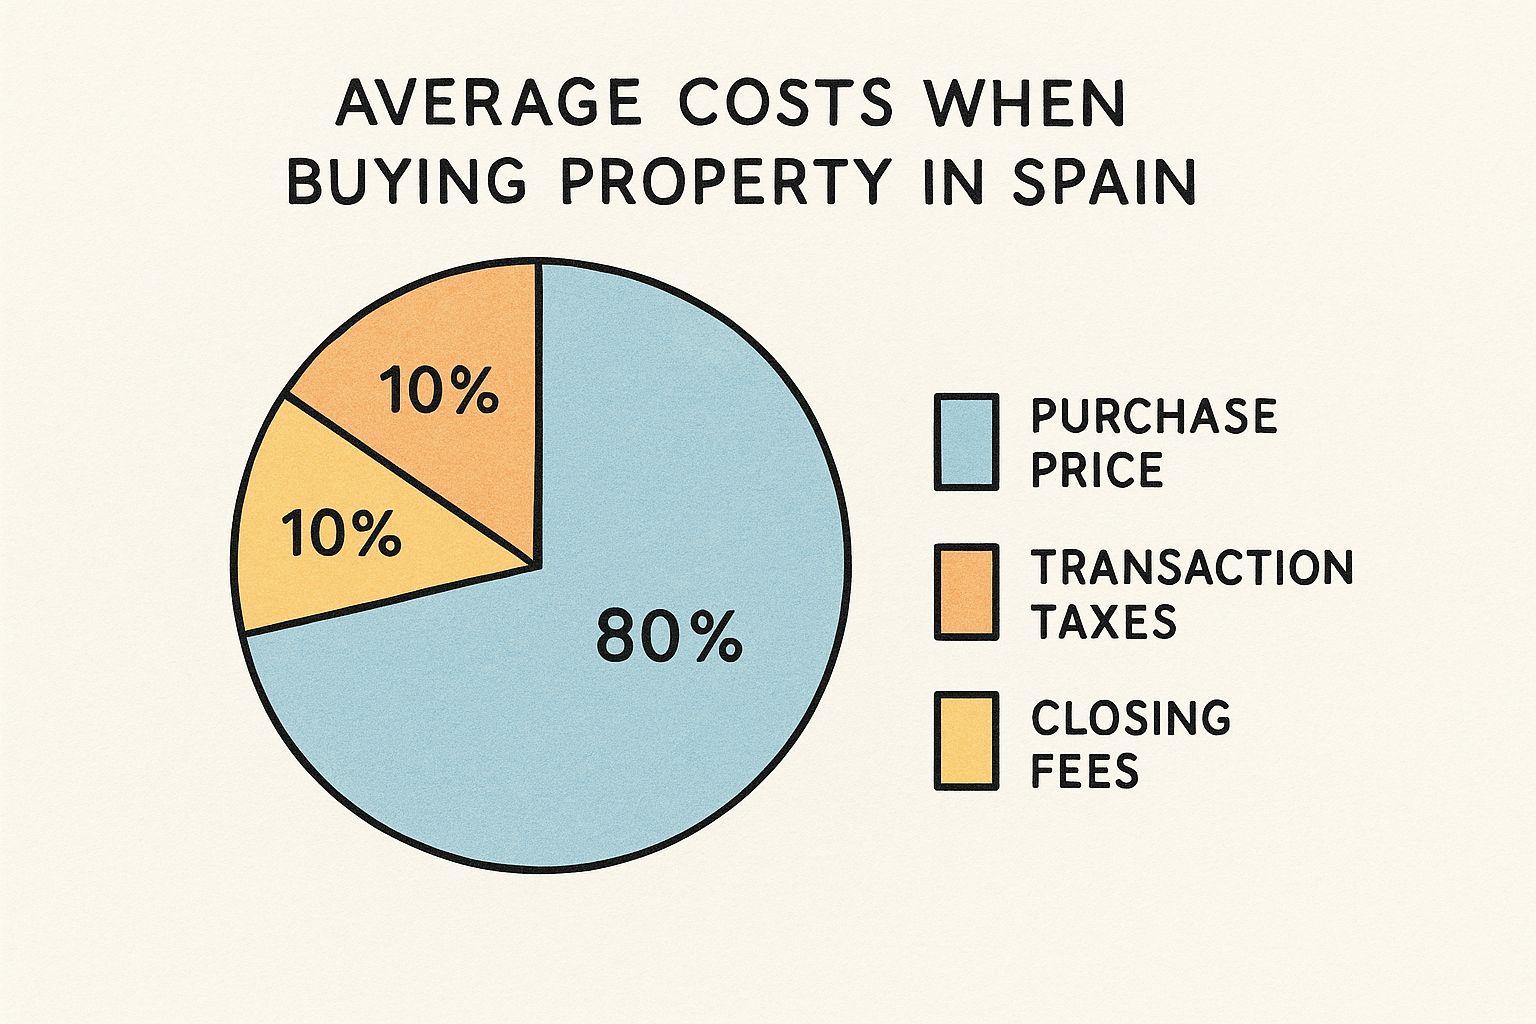
El gráfico de datos pone claramente de manifiesto las diferencias regionales en los costes de compra. Para desglosar aún más estos costes, la tabla siguiente ofrece una comparación más detallada.
Para ayudar a ilustrar estas variaciones, la siguiente tabla compara los impuestos y tasas de compra en las regiones españolas más populares para los compradores del Reino Unido.
Costes de compra de una vivienda en España por regiones
| Región | Tipo del Impuesto de Transmisiones Patrimoniales | Gastos de notaría (%) | Gastos de Registro (%) | Costes adicionales totales (%) |
|---|---|---|---|---|
| Andalucía | 7% | 0.3% | 0.2% | 7.5% |
| Cataluña | 10% | 0.4% | 0.25% | 10.65% |
| Valencia | 10% | 0.35% | 0.15% | 10.5% |
| Madrid | 6% | 0.4% | 0.2% | 6.6% |
| Baleares | 8% | 0.5% | 0.3% | 8.8% |
Como muestra la tabla, Cataluña es la que conlleva los costes adicionales más elevados, por encima del 10%, debido en gran parte a su mayor impuesto de transmisiones patrimoniales. Madrid, en cambio, presenta una opción más rentable, con aproximadamente un 6,6%. Estas cifras ponen de relieve la importancia de presupuestar con precisión todos los posibles gastos al comprar una vivienda en España.
Al conocer estos costes, que a menudo se pasan por alto, y las variaciones regionales, los compradores británicos pueden hacerse una idea financiera más clara y evitar sorpresas desagradables durante el proceso de compra.
Comprender el sistema fiscal inmobiliario español es esencial para los compradores británicos. Aunque pueda parecer complejo a primera vista, desglosarlo en componentes clave simplifica el proceso. Esto implica comprender los impuestos que se aplican durante la compra y los impuestos continuos que pagarás como propietario.
El tipo de inmueble que adquieras determina tus obligaciones fiscales iniciales. Las propiedades de reventa están sujetas al Impuesto de Transmisiones Patrimoniales (ITP). Este impuesto regional oscila entre el 6% y el 10% del precio de venta del inmueble. Esto significa que la misma propiedad puede tener costes de ITP drásticamente diferentes según su ubicación.
Por ejemplo, un inmueble de 250.000 euros en Madrid, con un tipo de ITP del 6%, daría lugar a una factura fiscal de 15.000 euros. Sin embargo, la misma vivienda en Cataluña, con un tipo de ITP del 10%, supondría una factura fiscal de 25.000 euros. Esto pone de relieve la importancia de comprender estas distinciones a la hora de calcular los costes de comprar un inmueble en España.
Para las viviendas de obra nueva, pagarás el Impuesto sobre el Valor Añadido (IVA), que actualmente es del 10% en toda España. Además del IVA, también pagarás el Impuesto de Actos Jurídicos Documentados (AJD), que suele oscilar entre el 0,5% y el 1,5%. Por tanto, las viviendas de nueva construcción suelen tener una carga fiscal inicial más elevada que las de reventa.
Las comunidades autónomas españolas tienen autoridad para fijar sus propios tipos de ITP, lo que crea variaciones significativas. Por ejemplo, Andalucía tiene un tipo de ITP del 7%, mientras que el de Cataluña es del 10%. Es crucial investigar los tipos impositivos específicos de la región que elijas.
Tener en cuenta estas diferencias regionales en tu presupuesto es una parte vital del cálculo de los costes totales de la compra de una vivienda española. Estas variaciones pueden afectar sustancialmente a tu inversión total. Históricamente, los compradores británicos han desempeñado un papel importante en el mercado inmobiliario español. Representan aproximadamente el 12% de todas las compras de extranjeros no residentes y el 5% del total del mercado inmobiliario extranjero.
Sin embargo, los recientes debates en torno a un posible “impuesto del 100% sobre la propiedad” para los compradores británicos demuestran la naturaleza dinámica del mercado. Puedes encontrar más información en el mercado británico de la propiedad española. Mantenerse al día sobre la normativa vigente y buscar asesoramiento profesional es más importante que nunca.
El Brexit ha introducido más complicaciones para los compradores británicos, incluida la posibilidad de doble imposición. Esto se debe a los distintos convenios fiscales entre el Reino Unido y España. Es esencial una planificación cuidadosa y la consulta con un asesor fiscal.
Esto significa comprender la interacción entre las leyes fiscales británica y española para mitigar este riesgo y optimizar tu posición fiscal legalmente.
Más allá de los impuestos iniciales de compra, te encontrarás con impuestos anuales sobre la propiedad. El IBI (Impuesto sobre Bienes Inmuebles), similar al impuesto municipal del Reino Unido, varía en función de la propiedad y su ubicación. Las propiedades de alto valor también pueden estar sujetas al impuesto sobre el patrimonio.
Aunque no alquiles tu vivienda, tendrás que pagar el impuesto sobre la renta de no residentes en España. Este impuesto se calcula sobre los ingresos considerados por alquiler. Comprender estos gastos corrientes es tan importante como los gastos iniciales de compra a la hora de calcular los costes de comprar una vivienda en España. Una planificación financiera cuidadosa, que tenga en cuenta todos los posibles gastos, garantiza una comprensión realista del coste a largo plazo de poseer un inmueble en España.
Más allá del precio inicial de compra y los impuestos, hay varios honorarios profesionales que es esencial tener en cuenta en tu presupuesto al comprar una propiedad española. Estos honorarios, aunque aumentan el coste inicial, son vitales para una compra segura y legalmente sólida. Pasar por alto estos servicios podría acarrearte importantes problemas económicos más adelante.
Varios profesionales clave desempeñan papeles cruciales en una experiencia de compra tranquila y segura. En primer lugar, la comisión del agente inmobiliario suele oscilar entre el 3 y el 5% del precio de compra. Un agente local reputado puede proporcionar un conocimiento inestimable del mercado y agilizar el proceso de visita de las propiedades. Luxury Sotogrande es un ejemplo de agencia especializada en la zona.
A continuación, es indispensable contar con un abogado especializado en derecho inmobiliario español. Este experto legal se ocupa de las complejidades de la compraventa española, asegurándose de que tus intereses estén protegidos durante toda la transacción. Los honorarios del abogado varían en función de la complejidad de la transacción, pero esta orientación profesional ofrece tranquilidad.
Por último, el notario desempeña un papel vital en la validación legal de la compra de la propiedad. Los honorarios del notario son obligatorios por ley y se calculan en función del valor de la propiedad y de la complejidad de la documentación.
En España, el notario es un componente fundamental de las transacciones inmobiliarias. Su función es algo más que dar fe de las firmas: garantizan la legalidad de toda la transacción. Esto incluye verificar identidades, confirmar la propiedad y registrar la venta ante las autoridades competentes.
Los servicios de traducción suelen ser esenciales, sobre todo para los compradores internacionales que navegan por documentos legales españoles. Aunque algunos agentes y abogados ofrecen servicios bilingües, puede ser necesario recurrir a traductores independientes para contratos complejos u otros documentos importantes.
La legislación española exige la intervención de un notario. Otros profesionales, aunque no son legalmente obligatorios, son muy recomendables. Por ejemplo, aunque técnicamente podrías encargarte tú mismo de la transmisión, un abogado especializado en derecho inmobiliario español es muy valioso para desenvolverse en el sistema jurídico español y proteger tu inversión.
Esta distinción es vital para los compradores. Comprender la diferencia entre los servicios legalmente obligatorios y los altamente recomendables te permite tomar decisiones informadas sobre tu presupuesto y el nivel de protección deseado.
Al comprar una propiedad en un mercado internacional como Sotogrande, existe el riesgo de encontrarse con operadores no cualificados o sin escrúpulos. Para evitar errores costosos, es crucial elegir profesionales con un historial probado y credenciales verificables.
Asegúrate de que tu abogado está inscrito en el colegio de abogados español correspondiente. Elige un agente inmobiliario con amplios conocimientos locales y experiencia de trabajo con clientes internacionales. Esta diligencia debida protege tu inversión y garantiza una compra más fluida y segura.
Al considerar cuidadosamente estos honorarios profesionales y seleccionar expertos cualificados, los compradores pueden navegar con confianza por las complejidades del mercado inmobiliario español y evitar posibles escollos. Este enfoque proactivo garantiza la seguridad de tu inversión, haciendo realidad tu sueño de poseer una propiedad española.
Comprar una vivienda en España es emocionante, pero es algo más que el precio anunciado. Los costes ocultos relacionados con la banca, las hipotecas y el cambio de divisas pueden afectar significativamente a tu presupuesto. Pasar por alto estos detalles podría añadir miles de libras a tus gastos finales.
Abrir una cuenta bancaria en España es esencial, pero después del Brexit se ha vuelto más complejo para los compradores británicos. Elegir el banco o la cuenta equivocados puede suponer comisiones elevadas, sobre todo por las transferencias internacionales y las conversiones de divisas. Investigar bancos especializados en clientes internacionales, como Currencies Direct, puede suponer un ahorro considerable.
Conseguir una hipoteca en España como residente es diferente que en el Reino Unido. Los requisitos de depósito más elevados, a menudo del 30-40% para los no residentes, son habituales. Los bancos españoles también tienen criterios de asequibilidad más estrictos, lo que implica una evaluación financiera más exhaustiva.
El cambio de divisas puede afectar significativamente a tu presupuesto. Las fluctuaciones del tipo de cambio entre la libra esterlina y el euro pueden sumar o restar miles de libras, sobre todo en las compras más grandes. Una fluctuación del 1% en una propiedad de 250.000 euros equivale a 2.200 libras, lo que pone de relieve la importancia del momento estratégico.
Tienes dos opciones principales para cambiar divisas: los bancos y los agentes de cambio. Los bancos son cómodos, pero los tipos y el servicio pueden no ser los mejores. Los agentes de cambio, aunque a veces cobran comisiones, a menudo pueden conseguir mejores tarifas y ofrecer asesoramiento personalizado.
Los gastos corrientes, como las facturas de servicios públicos y los impuestos sobre la propiedad, también requieren atención. Los métodos de transferencia ineficaces pueden mermar tus finanzas. Considera opciones como las transferencias SEPA o las domiciliaciones bancarias dentro de España para minimizar las comisiones. Los compradores británicos también deben tener en cuenta los gastos corrientes y las tendencias del mercado. Los depósitos oscilan entre el 10% y el 30% del precio de compra, con costes adicionales que suman entre el 10% y el 20% del valor de la propiedad. CaixaBank predice que los precios de la vivienda en España aumentarán aproximadamente un 4% en 2025, debido a la demanda en las ciudades y las zonas costeras. Este crecimiento previsto subraya la importancia de elaborar un presupuesto cuidadoso y tener en cuenta las implicaciones financieras tanto inmediatas como a largo plazo.
Comprendiendo estos factores financieros, que a menudo se pasan por alto, y planificando cuidadosamente, los compradores británicos pueden evitar costes inesperados y hacer realidad sus sueños inmobiliarios en España.
Comprar una vivienda en España es una inversión importante, pero es esencial recordar que los gastos no terminan tras la compra inicial. Ser propietario de la casa de tus sueños en España conlleva responsabilidades financieras continuas, y los compradores británicos suelen subestimar estos gastos recurrentes. Comprender estos costes es crucial para una experiencia agradable y sin complicaciones.
En España se aplican varios impuestos anuales a los propietarios de inmuebles. El Impuesto sobre Bienes Inmuebles (IBI) es similar al impuesto municipal en el Reino Unido. El IBI varía en función de la ubicación y el valor de la vivienda, por lo que es un factor clave a la hora de calcular el coste total de poseer una vivienda en España.
Aunque no alquiles tu vivienda, tendrás que pagar el impuesto sobre la renta de no residentes. Este impuesto se calcula sobre la base de los ingresos estimados por alquiler, gravándote por los ingresos potenciales que podría generar tu propiedad.
Para las propiedades de mayor valor, entra en juego el impuesto sobre el patrimonio. Este impuesto se aplica a los activos que superan un determinado umbral y requiere una planificación cuidadosa, especialmente para los compradores británicos que invierten en viviendas españolas más caras. Se recomienda encarecidamente pedir consejo a un asesor fiscal cualificado.
Si tu vivienda española forma parte de una urbanización comunitaria, tendrás que tener en cuenta los gastos anuales de comunidad. Estos gastos suelen cubrir el mantenimiento de zonas comunes como jardines, piscinas y servicios de seguridad. Estos gastos suelen oscilar entre 1.000 y 3.000 euros anuales, pero pueden variar según la urbanización concreta.
Los costes de los servicios públicos en España también pueden diferir de aquellos a los que están acostumbrados los residentes en el Reino Unido. Los precios de la electricidad pueden ser significativamente más altos, mientras que los del agua pueden ser más bajos. Investigar los costes típicos de los servicios públicos en la zona que elijas te ayudará a presupuestar con eficacia.
Recuerda el seguro de propiedad. Asegúrate una cobertura adecuada para tu propiedad en España, teniendo en cuenta los riesgos específicos de cada región, como terremotos o incendios forestales.
Si piensas alquilar tu vivienda española, las implicaciones fiscales varían en función de tu estatus de residencia. Los propietarios residentes pagan impuestos sobre sus ingresos por alquiler como parte del impuesto general sobre la renta.
Los propietarios no residentes pagan un tipo impositivo único sobre sus ingresos por alquiler, fijado actualmente en el 19% (en 2025). El convenio de doble imposición Reino Unido-España impide la doble imposición sobre los mismos ingresos. Sin embargo, comprender este convenio es crucial. Es muy recomendable consultar a un especialista fiscal familiarizado con la legislación fiscal británica y española.
Para comprender el coste de la propiedad de la casa de tus sueños en España durante toda la vida, hay que tener en cuenta todos los gastos corrientes. Esto incluye no sólo los impuestos y los servicios públicos, sino también los posibles gastos de mantenimiento y reparación. Un presupuesto completo que tenga en cuenta estos gastos recurrentes es esencial para cualquier comprador británico.
En la tabla siguiente se indican los costes anuales típicos asociados a la propiedad de una vivienda en España:
“Gastos anuales de propiedad en España”
“Desglose de los gastos recurrentes de los propietarios británicos de inmuebles españoles”
| Tipo de gasto | Coste anual típico (€) | Frecuencia de pago | Notas para los propietarios del Reino Unido |
|---|---|---|---|
| IBI (Impuesto municipal) | Varía según la propiedad | Anualmente | Similar al impuesto municipal del Reino Unido, pero los tipos varían según la región y el valor de la propiedad. |
| Impuesto sobre la Renta de No Residentes | Varía según la propiedad | Anualmente | Se aplica aunque no alquiles el inmueble. |
| Impuesto sobre el Patrimonio | Varía según la propiedad | Anualmente | Se aplica a los inmuebles de alto valor. |
| Cuotas comunitarias | €1,000 – €3,000 | Anualmente | Cubre el mantenimiento de las zonas comunes de las urbanizaciones. |
| Utilidades | Varía según el uso | Mensual/Bimestral | Investiga los costes típicos de la zona que has elegido. |
| Seguro | Varía según la propiedad | Anualmente | Garantiza una cobertura adecuada para tu tipo de propiedad y ubicación específicas. |
Esta tabla ofrece una visión general. Los costes específicos dependen de las circunstancias individuales y de las características del inmueble. Consulta a un profesional cualificado para un asesoramiento personalizado.
Comprendiendo estos gastos corrientes y planificando en consecuencia, los compradores británicos pueden invertir con confianza en propiedades españolas y disfrutar de la casa de sus sueños sin sorpresas financieras. La propiedad responsable implica algo más que la compra inicial; se trata de comprender y planificar a largo plazo.
La Costa del Sol, famosa por su ambiente glamuroso, suele tener precios inmobiliarios más altos que la Costa Blanca. Esta diferencia no se refiere sólo al coste inicial de compra; también afecta a gastos relacionados como los honorarios de los agentes inmobiliarios, que suelen calcularse como un porcentaje del precio de venta. La Costa del Sol ofrece servicios de gama alta y una gran comunidad de expatriados, lo que resulta atractivo para ciertos compradores. La Costa Blanca, en cambio, ofrece opciones más asequibles, perfectas para compradores con presupuesto ajustado.
Las Islas Baleares, con sus paisajes pintorescos y su estilo de vida relajado, suelen tener un precio más elevado. Las propiedades aquí suelen ser más caras que en la España peninsular, lo que afecta al precio de compra, los impuestos y las tasas. Por ejemplo, el impuesto de transmisiones patrimoniales (ITP ) es del 8% en Baleares, frente al 7% en Andalucía. Estas diferencias ponen de relieve la necesidad de un cuidadoso análisis regional.
Madrid y Barcelona ofrecen diversas experiencias culturales y potencial de inversión, pero también tienen precios inmobiliarios y costes asociados más elevados. Los gastos de notaría en estas ciudades suelen ser más altos que en las ciudades más pequeñas. Es un factor importante que hay que tener en cuenta a la hora de elaborar el presupuesto.
La elección del inmueble también influye en el coste total. Los complejos de apartamentos suelen tener importantes gastos de comunidad, que cubren los servicios compartidos y el mantenimiento. Estos gastos pueden acumularse con el tiempo. Las propiedades rurales, aunque encantadoras, pueden tener aspectos de propiedad específicos y costes de mantenimiento potenciales que no suelen encontrarse en las viviendas urbanas.
Cada una de las comunidades autónomas españolas establece sus propios tipos del impuesto de transmisiones patrimoniales (ITP ), lo que repercute en los costes generales de compra. Andalucía, por ejemplo, tiene actualmente un tipo de ITP más atractivo que otras zonas como Valencia o Cataluña. Comprender estas variaciones fiscales es crucial para calcular los costes con precisión.
Elegir la ubicación adecuada requiere equilibrar las preferencias de estilo de vida y el presupuesto. Una propiedad en primera línea de playa en la Costa del Sol ofrece lujo, pero una propiedad similar en la Costa Blanca puede tener más valor. Ten en cuenta factores como la proximidad a los servicios, el transporte y la cultura local para encontrar el lugar adecuado.
¿Estás preparado para explorar el mercado inmobiliario de lujo de Sotogrande? Descubre la casa de tus sueños con Luxury Sotogrande, que te ofrece orientación experta y una selección de propiedades exquisitas. Podemos ayudarte a navegar por el mercado inmobiliario español y encontrar la inversión perfecta.
